Il rimborso chilometrico è la somma che un professionista o lavoratore autonomo può addebitare al committente per compensare i costi sostenuti utilizzando un proprio mezzo di trasporto per svolgere l’incarico professionale.
In sostanza, quando il professionista utilizza la propria autovettura, motociclo o altro veicolo per effettuare uno spostamento necessario all’esecuzione dell’incarico, il rimborso chilometrico rappresenta il riaddebito al cliente del costo connesso all’utilizzo del mezzo, generalmente determinato sulla base dei chilometri percorsi e di un costo chilometrico di riferimento.
È importante precisare che il rimborso chilometrico non costituisce necessariamente un semplice rimborso di una spesa documentata: nel caso del professionista, il suo trattamento fiscale e IVA dipende dalle modalità con cui viene addebitato al committente e dalla natura della prestazione.
In termini pratici, quindi, si può definire come il compenso o riaddebito riconosciuto al professionista per l’impiego del proprio veicolo nell’esecuzione dell’incarico, distinto dalle altre spese sostenute, quali pedaggi autostradali, parcheggi, vitto e alloggio.
CALCOLO RIMBORSI CHILOMETRICI
Per calcolare i rimborsi chilometrici occorre, in primo luogo, collegarsi sul portale dell’ACI dedicato – https://costikm.aci.it/home – e accedere, tra le altre possibilità, con SPID o CIE (carta d’identità elettronica).
Una volta entrati nel portale si deve cliccare su “calcola”. A questo punto va:
- individuata la “data di calcolo”;
- Selezionato il veicolo, che rimarrà memorizzato;
- Cliccata nuovamente la casella “calcola”.
Nello schermo compaiono 3 tabelle raffiguranti:
- i costi non proporzionali alla percorrenza;
- i costi proporzionali alla percorrenza;
- il costo di esercizio complessivo per km differenziato sulla base di diverse fasce di percorrenza media annua.
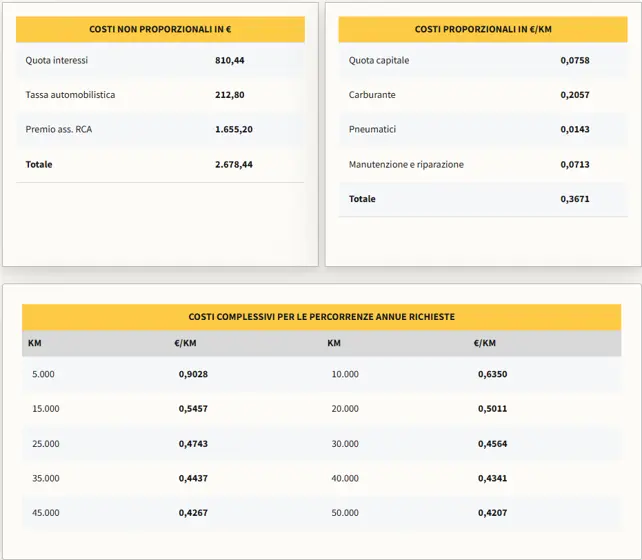
Per il calcolo del rimborso chilometrico si fa riferimento alle tabelle dei costi di esercizio complessivi per chilometro del veicolo.
Per individuare il corretto costo chilometrico, la tabella tiene conto, tra gli altri elementi, della percorrenza media annua, ossia del numero complessivo di chilometri che si presume vengano percorsi dal veicolo nel corso dell’anno, indipendentemente dal fatto che l’utilizzo sia di natura lavorativa o personale.
Una volta individuato nella tabella il costo complessivo per chilometro corrispondente al veicolo e alla relativa percorrenza media annua, tale valore viene moltiplicato per i chilometri effettivamente percorsi nella singola trasferta.
La formula può quindi essere espressa nel modo seguente:
Rimborso chilometrico = costo chilometrico × chilometri percorsi per la trasferta
Ad esempio, se il costo chilometrico individuato nella tabella è pari a € 0,50/km e il professionista percorre 120 km per una determinata trasferta, il rimborso chilometrico sarà pari a € 60,00.
TRATTAMENTO FISCALE
Dal 1° gennaio 2025 è cambiato il trattamento fiscale dei rimborsi spese dei professionisti a seguito della modifica dell’art. 54 del TUIR, introdotta dal D.Lgs. 192/2024 (Decreto “Revisione IRPEF-IRES”).
La nuova disciplina ha introdotto il principio di onnicomprensività del reddito di lavoro autonomo, prevedendo, tra le eccezioni, i rimborsi analitici relativi a spese effettivamente sostenute dal professionista e puntualmente riaddebitate al cliente.
Su questo tema si è espressa l’Agenzia delle Entrate con la risposta n. 270/2025, relativa al caso di un professionista che riteneva che il proprio rimborso chilometrico avesse natura analitica in quanto determinato sulla base di parametri oggettivi, ossia chilometri effettivamente percorsi × tariffa chilometrica.
L’Agenzia delle Entrate ha chiarito, invece, che tale modalità di calcolo non è sufficiente a qualificare il rimborso come analitico, poiché il rimborso chilometrico così determinato non è accompagnato dalla documentazione fiscale idonea a dimostrare l’effettivo sostenimento delle singole spese che compongono il costo di utilizzo del veicolo, quali, ad esempio, carburante, manutenzione e altre spese connesse al mezzo.
Ne consegue che il rimborso chilometrico determinato sulla base dei chilometri effettivamente percorsi e di una tariffa chilometrica pattuita concorre alla formazione del reddito di lavoro autonomo e non rientra tra i rimborsi di spese analiticamente documentate esclusi dal reddito.
Pertanto, per il professionista, il rimborso chilometrico concorre alla formazione del reddito di lavoro autonomo ed è conseguentemente assoggettato alla ritenuta alla fonte a titolo d’acconto del 20%.
Anche ai fini IVA, il rimborso chilometrico determinato secondo le modalità sopra descritte costituisce un importo connesso alla prestazione professionale e, non trattandosi di una mera anticipazione di spese sostenute in nome e per conto del cliente, concorre alla base imponibile IVA.
Di conseguenza, il relativo importo deve essere addebitato in fattura e assoggettato a IVA, secondo l’aliquota applicabile alla prestazione professionale.
RIMBORSI CHILOMETRICI AI SOCI DEGLI STUDI ASSOCIATI
Le ordinanze della Corte di Cassazione n. 4226 del 18 febbraio 2025 e n. 18364 del 5 luglio 2025 hanno chiarito il trattamento dei rimborsi chilometrici corrisposti ai soci di studi associati per l’utilizzo della propria autovettura personale nello svolgimento dell’attività professionale.
In particolare, affinché il rimborso chilometrico possa essere riconosciuto, l’autovettura deve essere intestata al socio persona fisica e non allo studio associato. I rimborsi relativi alle trasferte effettuate nell’interesse dello studio risultano integralmente deducibili, purché sia dimostrata l’effettiva inerenza della trasferta all’attività professionale, nel rispetto delle condizioni previste dall’art. 54 del TUIR.
Assume quindi particolare importanza la documentazione delle trasferte, che deve consentire di dimostrare in modo concreto l’effettivo svolgimento dello spostamento e il suo collegamento con l’attività professionale dello studio.
Una documentazione adeguata consente infatti di prevenire possibili contestazioni dell’Amministrazione finanziaria e di rafforzare la posizione dello studio in sede di eventuale verifica fiscale.
A tal fine, di seguito si riporta una tabella riepilogativa della documentazione utile, con l’indicazione della relativa funzione probatoria:
Documento | Utilità probatoria |
Nota spese analitica | Fondamentale |
Data e motivo della trasferta | Elevata |
Targa del veicolo | Elevata |
Pedaggi autostradali | Ottima |
Ricevute parcheggi | Ottima |
Agenda appuntamenti | Elevata |
e-mail con il cliente | Elevata |
Rimborso evidenziato in fattura | Molto elevata |